
Debitkarten und Kreditkarten: die wichtigsten Unterschiede
Debit bedeutet Guthaben, Kredit bedeutet Schulden. Darin liegt die Verwirrung höchstwahrscheinlich nicht. Doch bei dem Angebot von Maestro, MasterCard, V PAY, Visa Electron, Visa, AmEx, PostePay und weiteren Kartenmarken verstehen wir gut, dass Sie manchmal den Wald vor lauter Bäumen nicht mehr sehen. Worin liegen die Unterschiede? Und welche Cards dürfen in Ihrem Checkout nicht fehlen? Das lesen Sie in diesem Blogbeitrag.
Einen Zahlungsdienst erbringen
Banken nennen eine Debitkarte oft einfach Bankkarte. Damit bezahlen Sie als Verbraucher direkt von Ihrem Girokonto. Im Ausland versteht man unter Debitkarten jedoch oft das, was wir „Prepaidkarten“ nennen: Karten, auf die Sie Geld einzahlen und deren Zahlungslimit dem Guthaben entspricht. What you see, is what you get.
Anders als Debitkarten bieten Kreditkarten oft zusätzliche Dienste. Verschiedene Kreditkartengesellschaften wie Visa, MasterCard und American Express haben eigene Karten und eigene Zahlungslösungen. Verwirrenderweise können sie auch einen Zahlungsdienst für eine andere Karte oder Zahlungsmethode erbringen. Ein Beispiel dafür ist die beliebte italienische Online-Zahlungsmethode Nexi. Nexi ist mit über 13 Millionen Nutzern ein Zahlungsprodukt der italienischen Bank. Dabei funktioniert Nexi nach den internationalen Schemes von Visa und MasterCard. Der Vorteil? Nexi nutzt so das Netzwerk, die Reichweite, die Services, die Garantien und die Zahlungsdienste der Kartengesellschaften, allerdings in einem lokal zugeschnittenen italienischen Gewand.
Die Unterschiede zwischen Kreditkarten und Debitkarten
Mit beiden Karten können Verbraucher und Unternehmen sicher über 3-D Secure bezahlen. Der Unterschied liegt vor allem in der Reichweite. Debitkarten sind oft auf europäische Länder der Eurozone beschränkt, während Kreditkarten weltweit akzeptiert werden. Deshalb ist das Einkaufen in einem ausländischen Online-Shop mit Ihrer Debitkarte derzeit nicht immer möglich. Neben der Reichweite bietet eine Kreditkarte auch Service. Kreditkartengesellschaften erbringen eine Dienstleistung, nämlich Käuferschutz und Vorfinanzierung der Zahlung. Der Nachteil: Das ist nicht kostenlos. Sowohl als Käufer als auch als Verkäufer zahlen Sie dafür zusätzliche Servicegebühren.
Kreditkarten
- Weltweit akzeptiert
- Bezahlen in ausländischen Online-Shops möglich
- Eine Form der nachträglichen Zahlung durch monatliche oder regelmäßige Rückzahlung
- Versicherte Einkäufe, Rabattaktionen und weitere Extras
- Teilweise zusätzliche Kosten für den Zahler bei (Online-)Zahlungen
- Geeignet für geschäftliche Zahlungen (B2B)
- Geschützt und sicher über 3D-Secure
Debitkarten
- International akzeptiert, aber oft auf Europa oder einige europäische Länder beschränkt
- Bezahlen in ausländischen Online-Shops (oft) nicht möglich
- Direkte Zahlung vom Girokonto oder Guthaben
- Keine zusätzlichen Dienste
- Keine zusätzlichen Kosten bei Zahlungen in Euro in Euroländern
- Geschützt und sicher über 3D-Secure
Debitkarten bald auch weltweit nutzbar
Debitkarten werden derzeit oft nur eingeschränkt akzeptiert. In Ländern wie Italien und Spanien funktioniert eine Zahlung mit Debitkarte, in Ländern außerhalb Europas dagegen oft nicht. Das ist einer der Gründe, warum Sie den Debitkarten V PAY von Visa und Maestro von MasterCard künftig seltener oder gar nicht mehr begegnen werden. Wenn Sie Ihre (Debit-)Bankkarte zur Hand nehmen, sehen Sie darauf wahrscheinlich ein Maestro-Logo. Dieses wird bald durch ein Mastercard-Logo ersetzt, mit dem angenehmen Nebeneffekt, dass Ihre Debitkarte dann auch außerhalb Europas nutzbar ist. Außerdem wird erwartet, dass Visa Debit die V PAY-Karte verdrängt. Viele große niederländische Herausgeber geben nämlich (auch) Visa Debit als Ersatz für Maestro aus.
Kreditkarten und Debitkarten: Wie unterscheiden sich die Kosten?
Für alle Kredit- und Debitzahlungen über MasterCard, Visa, AmEx und lokale Karten, die diese Schemes nutzen, gilt bei Buckaroo ein fester Standardtarif von 20 Cent pro Online-Transaktion. Hinzu kommt ein variabler Anteil (siehe Abbildung).
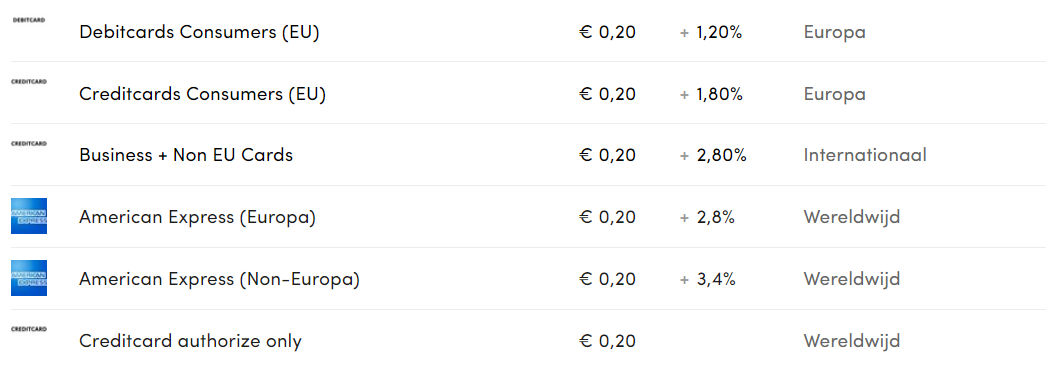
Der Prozentsatz, den Sie als Unternehmer für Kreditkartenzahlungen zahlen, hängt von mehreren Faktoren ab:
- die Art der Karte (geschäftlich oder privat)
- die Herkunft der Zahlung (innerhalb oder außerhalb Europas)
- der Kartentyp (Debit- oder Kreditkarte)
Dass eine Kartenzahlung teurer ist als eine andere, hat unter anderem mit dem Risiko zu tun. Zahlungen von außerhalb Europas bergen ein höheres Risiko. Zahlungen per Debit (Guthaben) sind wiederum weniger riskant als Zahlungen per Kredit, bei denen die Kartengesellschaft den Betrag eigentlich vorstrecken muss.
3-D Secure: sicher bezahlen mit Debit- und Kreditkarten
iDEAL-Transaktionen sind garantiert: Überwiesen ist bezahlt. Deshalb bevorzugen niederländische Unternehmer iDEAL. Wer jedoch über die Grenze verkauft, kommt mit iDEAL allein nicht aus. Um eine größere Zielgruppe anzusprechen, kommen Sie eigentlich nicht an Cards vorbei. Das Problem ist leider, dass sich mit einer Karte etwas einfacher betrügen lässt als mit einer iDEAL-Zahlung. Eine Kreditkartennummer, das Ablaufdatum und ein dreistelliger CVC-Code sind leicht zu stehlen. Deshalb ist eine Zwei-Faktor-Verifizierung, auch Strong Customer Authentication (SCA) oder 3D-Secure genannt, notwendig. Jede Kartenzahlung wird zusätzlich abgesichert, indem ein weiterer Code eingegeben oder die Zahlung über eine mobile App bestätigt wird, zum Beispiel per Fingerabdruck oder Gesichtserkennung. Innerhalb Europas ist diese Technik bereits weitgehend eingeführt. Damit der Zahlungsprozess reibungslos verläuft, gibt es allerdings Ausnahmen, etwa bei wiederkehrenden Zahlungen.
Debitkarte oder Kreditkarte?
Auf den ersten Blick scheint die Kreditkarte für eine Zahlung die bessere Wahl. Die Reichweite ist deutlich größer und die Kreditkartengesellschaft bietet Service in Form von Garantien und Ratenzahlungen. Angenehm für Sie als Verbraucher. Um eine Kreditkarte zu erhalten, müssen Sie als Karteninhaber jedoch eine Bonitätsprüfung bestehen. Auch hier ist das Risiko für die Kreditkartengesellschaft der entscheidende Faktor, in diesem Fall das Risiko von Zahlungsausfällen oder Betrug. Als Verbraucher erhalten Sie deshalb leichter eine Debitkarte. Zudem sparen Sie mit einer Debitkarte deutlich bei Jahresgebühr und Zinsen. Und mit der kommenden Entwicklung wird die Debitkarte bald genauso breit akzeptiert sein wie die Kreditkarte. Das spricht für die Debitkarte.
Auch für Händler ist die Zahlung per Debitkarte die günstigere Wahl. Die Kosten für eine Überweisung, eine iDEAL- oder eine Bancontact-Zahlung sind deutlich niedriger als bei anderen Online-Zahlungsmethoden, etwa der Kreditkarte, bei der ein Prozentsatz des Kaufbetrags berechnet wird. Außerdem lassen sich Debitzahlungen nicht rückgängig machen: Bezahlt ist bezahlt. Haben Sie aber Kunden im Ausland? Verkaufen Sie Produkte oder Dienstleistungen mit hohem Risiko oder hohem Bestellwert? Oder haben Sie Geschäftskunden? Dann ist die Kreditkarte in Ihrem Checkout unverzichtbar.
Stellen Sie einen Zahlungsmix zusammen
Stellen Sie einen ausgewogenen Mix aus Debit- und Kreditzahlungsmöglichkeiten zusammen. Richten Sie Ihren Zahlungsmix auf Ihre Zielgruppe aus und wählen Sie pro Land ein eigenes Angebot. Haben Sie eine .com-Website oder einfach nur einen einzigen Online-Shop? Dann entscheiden Sie sich für einen dynamischen Checkout, bei dem das Angebot an Zahlungsmethoden auf die IP-Adresse Ihres Kunden abgestimmt wird.

