
Cartes de débit et cartes de crédit : les principales différences
Le débit, c'est un avoir. Le crédit, c'est une dette. La confusion ne vient sans doute pas de là. Mais face à l'offre de Maestro, MasterCard, V PAY, Visa Electron, Visa, AmEx, PostePay et des autres marques de cartes, nous comprenons que l'arbre vous cache parfois la forêt. Quelles sont les différences ? Et quelles cartes ne peuvent pas manquer sur votre page de paiement ? Vous le découvrirez dans cet article de blog.
Fournir un service de paiement
Les banques appellent souvent la carte de débit « carte bancaire ». Avec elle, le consommateur paie directement depuis son compte courant. À l'étranger, on entend toutefois souvent par carte de débit ce que nous appelons une « carte prépayée » : une carte que vous approvisionnez et dont la limite de paiement correspond au solde disponible. What you see, is what you get.
Contrairement aux cartes de débit, les cartes de crédit s'accompagnent souvent de services supplémentaires. Plusieurs sociétés de cartes de crédit, comme Visa, MasterCard et American Express, proposent leurs propres cartes et leurs propres solutions de paiement. Pour compliquer les choses, elles peuvent aussi fournir un service de paiement à une autre carte ou à un autre moyen de paiement. Prenons l'exemple du populaire moyen de paiement en ligne italien Nexi. Avec plus de 13 millions d'utilisateurs, Nexi est un produit de paiement de la banque italienne. Nexi fonctionne pourtant selon les schémas internationaux de Visa et de MasterCard. L'avantage ? Nexi profite ainsi du réseau, de la portée, des services, des garanties et des services de paiement des sociétés de cartes, mais dans un habillage italien local et sur mesure.
Les différences entre cartes de crédit et cartes de débit
Les deux cartes permettent aux consommateurs et aux entreprises de payer en toute sécurité via 3-D Secure. La différence tient surtout à la portée. Les cartes de débit se limitent souvent aux pays européens de la zone euro, alors que les cartes de crédit sont acceptées dans le monde entier. Résultat : il n'est actuellement pas toujours possible de faire vos achats dans une boutique en ligne étrangère avec votre carte de débit. Outre la portée, une carte de crédit offre aussi un service. Les sociétés de cartes de crédit protègent vos achats et avancent le montant du paiement. L'inconvénient : ce n'est pas gratuit. Que vous soyez acheteur ou vendeur, vous payez des frais de service supplémentaires.
Cartes de crédit
- Acceptées dans le monde entier
- Paiements possibles dans les boutiques en ligne étrangères
- Une forme de paiement différé, avec remboursement mensuel ou périodique
- Achats assurés, promotions et autres avantages
- Parfois des frais supplémentaires pour le payeur lors de paiements (en ligne)
- Adaptées aux paiements professionnels (B2B)
- Protégées et sécurisées via 3D Secure
Cartes de débit
- Acceptées à l'international, mais souvent limitées à l'Europe ou à quelques pays européens
- Paiements dans les boutiques en ligne étrangères (souvent) impossibles
- Paiement direct depuis le compte courant ou le solde
- Aucun service supplémentaire
- Aucuns frais supplémentaires pour les paiements en euros dans les pays de la zone euro
- Protégées et sécurisées via 3D Secure
Bientôt des cartes de débit utilisables dans le monde entier
Aujourd'hui, l'acceptation des cartes de débit reste souvent limitée. En Italie ou en Espagne, un paiement par carte de débit passe, mais hors d'Europe, c'est souvent impossible. C'est l'une des raisons pour lesquelles vous croiserez à terme de moins en moins, voire plus du tout, les cartes de débit V PAY de Visa et Maestro de MasterCard. Si vous regardez votre carte de débit néerlandaise, vous y verrez probablement un logo Maestro. Il sera bientôt remplacé par un logo Mastercard, avec un avantage appréciable : votre carte de débit sera dès lors aussi utilisable hors d'Europe. On s'attend en outre à ce que Visa Debit supplante la carte V PAY. De nombreux grands émetteurs néerlandais vont en effet (aussi) émettre des cartes Visa Debit pour remplacer Maestro.
Cartes de crédit et cartes de débit : quelle différence de coût ?
Chez Buckaroo, tous les paiements par carte de crédit et de débit via MasterCard, Visa, AmEx et les cartes locales qui utilisent ces schémas sont soumis à un tarif standard fixe de 20 centimes par transaction en ligne. À cela s'ajoute une partie variable (voir image).
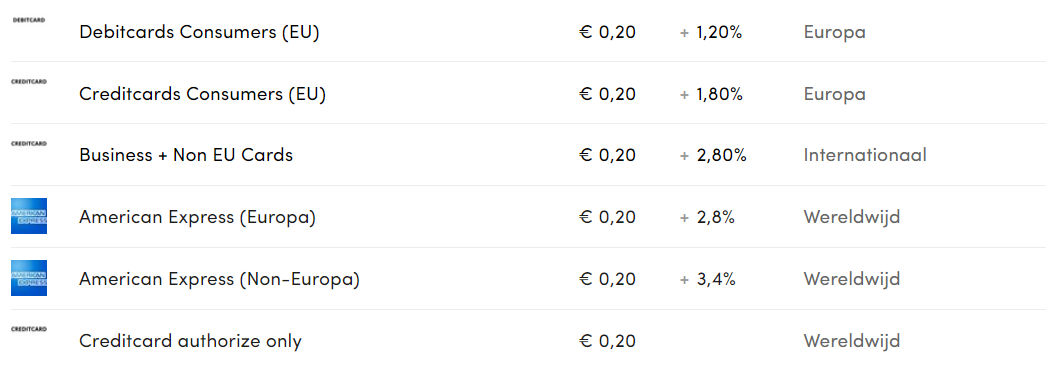
Le pourcentage que vous payez en tant que commerçant sur les paiements par carte de crédit dépend de plusieurs facteurs :
- le type de carte (professionnelle ou privée)
- l'origine du paiement (en Europe ou hors d'Europe)
- le type de carte de paiement (carte de débit ou de crédit)
Si un paiement par carte coûte plus cher qu'un autre, c'est notamment une question de risque. Les paiements hors d'Europe comportent davantage de risques. Les paiements par débit (avoir) sont quant à eux moins risqués que les paiements par crédit, pour lesquels la société de cartes doit en réalité avancer le montant.
3-D Secure : payer en toute sécurité par carte de débit et de crédit
Les transactions iDEAL sont garanties : un virement effectué est un paiement acquis. C'est pourquoi les entrepreneurs néerlandais privilégient iDEAL. Mais si vous vendez à l'étranger, iDEAL seul ne suffit pas. Pour toucher un public plus large, vous ne pouvez pas vraiment vous passer des cartes. Le problème, c'est qu'il est un peu plus simple de frauder avec une carte qu'avec un paiement iDEAL. Un numéro de carte de crédit, une date d'expiration et un code CCV à 3 chiffres se volent facilement. C'est pourquoi une vérification en deux étapes, aussi appelée Strong Customer Authentication (SCA) ou 3D Secure, est indispensable. Chaque paiement par carte bénéficie ainsi d'une sécurité supplémentaire grâce à la saisie d'un code ou à la confirmation du paiement dans une application mobile, par exemple avec votre empreinte digitale ou votre visage. En Europe, cette technique est déjà largement déployée. Pour que le paiement se déroule sans accroc, des exceptions sont toutefois prévues, par exemple pour les paiements récurrents.
Choisir entre carte de débit et carte de crédit
À première vue, la carte de crédit semble préférable pour payer. Sa portée est nettement plus large et la société de cartes de crédit offre un service sous forme de garantie et de facilités de paiement. Agréable pour vous, en tant que consommateur. Mais pour obtenir une carte de crédit, le titulaire doit passer un contrôle de solvabilité. Là encore, le risque est le facteur déterminant pour la société de cartes de crédit, en l'occurrence le risque de mauvais payeurs ou de fraudeurs. En tant que consommateur, il est donc plus facile d'obtenir une carte de débit. Une carte de débit vous fait en outre économiser nettement sur la cotisation annuelle et les intérêts. Et avec l'évolution qui se profile, la carte de débit sera bientôt aussi largement acceptée que la carte de crédit. Autant d'arguments en faveur de la carte de débit.
Pour les commerçants aussi, le paiement par carte de débit est le choix le plus avantageux : les frais d'un virement, d'un paiement iDEAL ou d'un paiement par Bancontact sont nettement inférieurs à ceux d'autres moyens de paiement en ligne, dont la carte de crédit, qui prélève un pourcentage sur le montant de l'achat. De plus, les paiements par débit ne peuvent pas être annulés : ce qui est payé reste payé. Mais vous avez des clients à l'étranger ? Vous vendez des produits ou des services présentant un risque ou un montant de commande élevé ? Ou vous avez des clients professionnels ? Dans ce cas, la carte de crédit est indispensable sur votre page de paiement.
Composez votre mix de paiement
Combinez judicieusement les moyens de paiement par débit et par crédit. Adaptez votre mix de paiement à votre public cible et proposez une offre différente selon le pays. Vous avez un site .com ou tout simplement une seule boutique en ligne ? Optez alors pour une page de paiement dynamique, qui adapte l'offre de moyens de paiement à l'adresse IP de votre client.

