
Debitcards en creditcards, de belangrijkste verschillen
Debit is tegoed, credit is schuld. Daar zit de verwarring waarschijnlijk niet. Maar met het aanbod van Maestro, MasterCard, V PAY, Visa Electron, Visa, AmEx, PostePay en andere kaartmerken begrijpen we goed dat u soms door de bomen het bos niet meer ziet. Wat zijn de verschillen? En welke cards mogen zeker niet ontbreken in uw checkout? U leest het in deze blogpost.
Een betaaldienst verlenen
Een debitcard noemen banken vaak gewoon een bankkaart. Daarmee betaalt u als consument rechtstreeks vanaf uw zichtrekening. In het buitenland verstaat men onder een debitcard echter vaak wat wij een ‘prepaidkaart’ noemen: een kaart waarop u geld stort en waarbij uw betaallimiet gelijk is aan het tegoed. What you see, is what you get.
In tegenstelling tot debitcards komen creditcards vaak met extra diensten. Creditcardmaatschappijen zoals Visa, MasterCard en American Express hebben hun eigen kaarten en eigen betaaloplossingen. Wat het wat verwarrend maakt: ze kunnen ook een betaaldienst verlenen aan een andere kaart of betaalmethode. Een voorbeeld is de populaire Italiaanse online betaalmethode Nexi. Nexi, met meer dan 13 miljoen gebruikers, is een betaalproduct van de Italiaanse bank. Toch werkt Nexi volgens de internationale schemes van Visa én MasterCard. Het voordeel? Zo maakt Nexi gebruik van het netwerk, het bereik, de services, de garanties en de betaaldiensten van de kaartmaatschappijen, maar dan in een lokaal Italiaans jasje op maat.
De verschillen tussen creditcards en debitcards
Met beide kaarten kunnen consumenten en bedrijven veilig betalen via 3-D secure. Het verschil zit vooral in het bereik. Debitcards zijn vaak beperkt tot Europese landen met de euro, terwijl creditcards wereldwijd aanvaard worden. Daardoor kunt u vandaag met uw debitcard niet altijd terecht in een buitenlandse webshop. Naast bereik biedt een creditcard ook service. Creditcardmaatschappijen leveren een dienst, namelijk bescherming bij aankopen en een voorschot op de betaling. Het nadeel: dat is niet gratis. Zowel de koper als de verkoper betaalt hiervoor extra servicekosten.
Creditcards
- Wereldwijd aanvaard
- Betalen in buitenlandse webshops mogelijk
- Een vorm van achteraf betalen via maandelijkse of periodieke aflossing
- Verzekerde aankopen, kortingsacties en andere extra’s
- Soms extra kosten voor de betaler bij (online) betalingen
- Geschikt voor zakelijke betalingen (b2b)
- Beschermd en veilig via 3D-secure
Debitcards
- Internationaal aanvaard, maar vaak beperkt tot Europa of enkele Europese landen
- Betalen in buitenlandse webshops (vaak) niet mogelijk
- Rechtstreeks betalen vanaf zichtrekening of saldo
- Geen extra diensten
- Geen extra kosten bij betalingen in euro in eurolanden
- Beschermd en veilig via 3D-secure
Debitcards binnenkort ook wereldwijd te gebruiken
Debitcards worden vandaag vaak maar beperkt aanvaard. In landen zoals Italië en Spanje lukt een betaling met een debitcard wel, maar buiten Europa vaak niet. Dat is een van de redenen waarom u de debitcards V PAY van Visa en Maestro van MasterCard op termijn minder of helemaal niet meer zult tegenkomen. Op een Nederlandse (debit)bankkaart ziet u waarschijnlijk een Maestro-logo staan. Dat wordt binnenkort vervangen door een Mastercard-logo, met als mooie bijkomstigheid dat de debitcard vanaf dan ook buiten Europa bruikbaar is. Daarnaast verwacht men dat Visa Debit de V PAY-kaart zal overvleugelen. Veel grote Nederlandse issuers gaan namelijk (ook) Visa Debit uitgeven ter vervanging van Maestro.
Creditcards en debitcards, wat is het verschil in kosten?
Voor alle credit- en debitbetalingen via MasterCard, Visa, AmEx en lokale kaarten die gebruikmaken van deze schemes rekent Buckaroo een vast standaardtarief van 20 cent per online transactie. Daar komt een variabel deel bij (zie afbeelding).
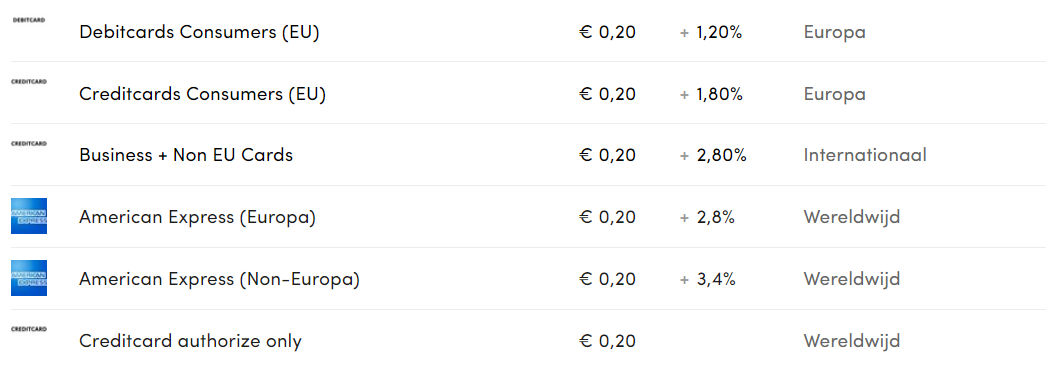
Het percentage dat u als ondernemer op creditcardbetalingen betaalt, hangt af van meerdere factoren:
- het soort kaart (zakelijk of privé)
- de herkomst van de betaling (binnen of buiten Europa)
- het type betaalkaart (debit- of creditcard)
Dat de ene kaartbetaling duurder is dan de andere, heeft onder meer te maken met risico. Betalingen van buiten Europa brengen meer risico met zich mee. Betalingen vanuit debit (tegoed) zijn dan weer minder risicovol dan betalingen vanuit credit, waarbij de kaartmaatschappij het bedrag eigenlijk moet voorschieten.
3-D secure: veilig betalen met debit- en creditcards
iDEAL-transacties zijn gegarandeerd: overgeschreven is betaald. Daarom kiezen Nederlandse ondernemers bij voorkeur voor iDEAL. Maar verkoopt u over de grens, dan volstaat iDEAL alleen niet. Wilt u een grotere doelgroep bereiken, dan kunt u eigenlijk niet zonder cards. Het probleem is helaas dat fraude met een kaart iets eenvoudiger is dan met een iDEAL-betaling. Een creditcardnummer, een expiry date en een ccv-code van 3 cijfers zijn gemakkelijk te stelen. Daarom is een verificatie in twee stappen, ook wel Strong Customer Authentication (SCA) of 3D-secure genoemd, noodzakelijk. Elke kaartbetaling krijgt een extra beveiliging via een bijkomende code of een bevestiging van de betaling in een mobiele app, bijvoorbeeld met uw vingerafdruk of gezicht. Binnen Europa is deze techniek al grotendeels ingevoerd. Om het betaalproces vlot te laten verlopen, gelden er wel uitzonderingen, bijvoorbeeld bij terugkerende betalingen.
Kiezen tussen een debitcard en een creditcard
Op het eerste gezicht lijkt een creditcard de beste keuze om te betalen. Het bereik is een stuk groter en de creditcardmaatschappij biedt service in de vorm van garanties en betalingsregelingen. Handig voor u als consument. Maar om een creditcard te krijgen, moet u als kaarthouder wel slagen voor een kredietcontrole. Ook hier is risico de belangrijkste factor voor de creditcardmaatschappij, in dit geval het risico op wanbetalers of fraudeurs. Als consument krijgt u dus gemakkelijker een debitcard. Bovendien bespaart u met een debitcard heel wat op jaarlijkse bijdrage en rente. En met de nieuwe ontwikkelingen in het verschiet wordt de debitcard binnenkort even breed aanvaard als de creditcard. Dat pleit in het voordeel van de debitcard.
Ook voor handelaars is betalen met een debitcard de voordeligste keuze. De betaalkosten voor een overschrijving, een iDEAL- of een Bancontact-betaling liggen een stuk lager dan bij andere online betaalmethoden, zoals de creditcard, waarbij een percentage van het aankoopbedrag wordt aangerekend. Bovendien kunnen debitbetalingen niet teruggedraaid worden: eens gegeven blijft gegeven. Maar hebt u klanten in het buitenland? Verkoopt u producten of diensten met een hoog risico of een hoog orderbedrag? Of hebt u zakelijke klanten? Dan is de creditcard onmisbaar in uw checkout.
Stel een betaalmix samen
Stel een evenwichtige mix samen van zowel debit- als creditbetaalmogelijkheden. Stem uw betaalmix af op uw doelgroep en kies per land een ander aanbod. Hebt u een .com-website of gewoon één webshop? Kies dan voor een dynamische checkout, waarbij het aanbod van betaalmethoden wordt afgestemd op het IP-adres van uw klant.

